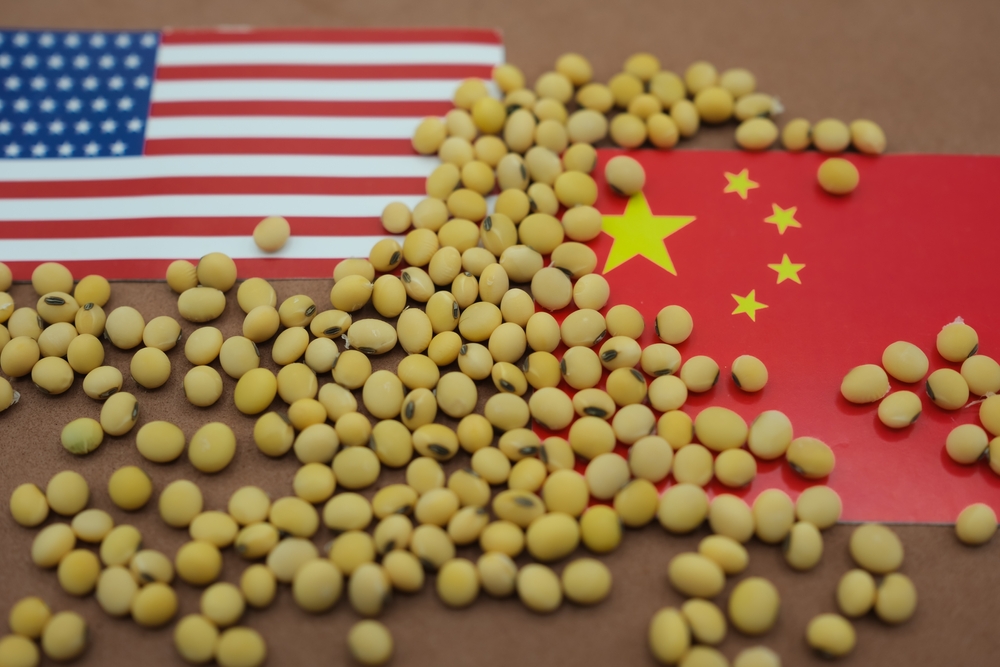
A leitura dominante no mercado brasileiro de soja parte de uma premissa conhecida: enquanto a soja do Brasil for mais barata do que a soja dos Estados Unidos, a China seguirá concentrando suas compras por aqui, e qualquer movimento nos EUA será marginal. Essa premissa funciona bem quando a formação de preço responde apenas a arbitragem econômica. O problema surge quando compras passam a obedecer também a decisões políticas.
A conclusão das compras chinesas de 12 milhões de toneladas nos EUA mostrou que o diferencial de preço deixou de ser uma barreira intransponível. A soja americana não ficou mais competitiva em termos relativos, mas ainda assim foi comprada. Isso altera a leitura de risco porque muda o comportamento do comprador na formação do prêmio.
Onde o mercado brasileiro erra na leitura de prêmio
O prêmio de exportação brasileiro se sustenta em três pilares: competitividade relativa, previsibilidade de demanda e concentração de compras em janelas específicas. Quando a China opera quase exclusivamente no Brasil durante determinados períodos, o prêmio reflete essa concentração. Ele não é apenas reflexo de oferta e demanda física, mas também de conforto do vendedor quanto à presença do comprador.
Se a China passa a manter compras relevantes e recorrentes nos EUA, mesmo com soja mais cara, esse conforto diminui porque a demanda deixa de ser cativa em determinados momentos.
O erro do mercado brasileiro está em tratar essa mudança como irrelevante para o prêmio, sob o argumento de que Chicago continua sendo a referência principal. Chicago pode permanecer estável e ainda assim o prêmio brasileiro sofrer ajuste.
O mecanismo de transmissão para o prêmio
A hipótese de compras chinesas contínuas nos EUA atua sobre o prêmio por três canais diretos.
O primeiro é o ritmo de compra. Quando a China distribui suas compras entre origens, o fluxo para o Brasil se torna menos concentrado. Isso reduz a pressão imediata sobre os portos brasileiros e enfraquece a capacidade de sustentação do prêmio em períodos em que o mercado assume demanda firme.
O segundo é a elasticidade do comprador. Ao demonstrar disposição de comprar soja mais cara nos EUA por razões não econômicas, a China sinaliza que o prêmio brasileiro deixa de ser protegido apenas pelo diferencial de custo. O vendedor brasileiro passa a disputar demanda não só com preço, mas com decisão política.
O terceiro é o comportamento defensivo do mercado. Tradings e compradores, ao perceberem que a China não depende exclusivamente do Brasil, tendem a reduzir agressividade na formação de prêmio, antecipando menor urgência do comprador.
Nenhum desses canais exige queda de Chicago para se materializar.
Por que 25 milhões de toneladas importam para o prêmio
O número de 25 milhões de toneladas não é relevante somente pelo volume absoluto, mas pela persistência ao longo da temporada. Um fluxo dessa magnitude, distribuído no tempo, é suficiente para alterar a percepção de exclusividade do Brasil como fornecedor dominante em determinados meses.
Isso introduz assimetria negativa na formação do prêmio. O prêmio deixa de reagir apenas à oferta física local e passa a incorporar o risco de desvio de demanda para os EUA, mesmo quando a soja americana é mais cara.
Na prática, isso significa que o prêmio brasileiro pode:
- subir menos do que o esperado em momentos de oferta apertada;
- ceder mais rapidamente diante de qualquer sinal de retração de compra;
- perder sustentação antes do que o histórico recente sugere.
Onde esse risco aparece primeiro
Esse risco não aparece como colapso de preços, nem como mudança abrupta de fluxo. Ele aparece primeiro como frustração de expectativa.
- o produtor espera prêmios;
- o prêmio bem, mas muito menor;
Esse tipo de movimento costuma ser interpretado como ruído pontual, quando na verdade reflete mudança no comportamento do comprador. Quando o mercado percebe, o ajuste já ocorreu.
A implicação prática para o mercado brasileiro
O risco central não está em errar a direção do mercado, mas em errar o timing de comercialização. Ao assumir que a China só comprará nos EUA se o preço justificar, o mercado brasileiro tende a postergar vendas esperando prêmios que podem não se materializar.
Se a hipótese de compras chinesas recorrentes nos EUA se confirmar, mesmo com diferencial de preço desfavorável, o prêmio brasileiro deixa de ser uma variável defensiva e passa a ser variável de ajuste.
Isso reduz a margem de erro do vendedor.
Conclusão operacional
A discussão não é sobre substituição de origem, nem sobre perda estrutural de mercado. Ela é sobre formação de prêmio em um ambiente onde o comprador aceita pagar mais por razões não econômicas.
Quando isso acontece, o prêmio brasileiro deixa de refletir apenas competitividade e passa a incorporar risco político indireto. Ignorar esse canal é manter uma leitura incompleta da formação de preço.
E, na soja, leituras incompletas raramente custam pouco.
Onde esse risco é acompanhado de perto
Esse tipo de risco não aparece no preço primeiro. Ele aparece no prêmio, no fluxo e no comportamento do comprador.
É isso que acompanhamos, de forma contínua, em nossa Comunidade com foco em soja, milho e fertilizantes, sempre orientado à decisão de comercialização.
👉 Para quem precisa errar menos no timing, a Comunidade existe para isso.