Segundo levantamento da Purdue University, 84% dos produtores americanos ouvidos disseram estar preocupados com a competitividade da soja dos EUA frente ao Brasil. O dado é importante porque mostra que o desconforto já chegou ao campo americano. Mas, na minha leitura, a preocupação ainda está concentrada demais na fotografia do presente e pouco no filme que está sendo construído.
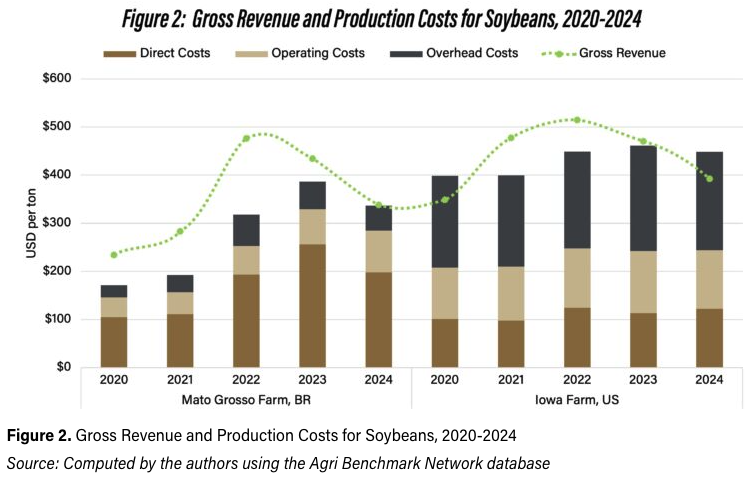
O ponto central é simples: o Brasil já se tornou o principal competidor global da soja mesmo carregando uma estrutura logística historicamente deficiente. Em 2025, o país exportou 108,2 milhões de toneladas de soja em grão, gerando US$ 43,5 bilhões, em mais um recorde. Isso ocorreu dentro de um agronegócio que respondeu por US$ 169,2 bilhões em exportações totais no ano e quase metade de tudo o que o Brasil vendeu ao exterior.
Isso, por si só, já seria suficiente para chamar atenção. Mas há algo mais importante: essa liderança não foi construída porque o Brasil resolveu sua logística; ela foi construída apesar de a logística ainda ser um dos seus maiores gargalos. O próprio Ministério dos Transportes informa que o país tem cerca de 30 mil km de ferrovias federais existentes, mas o modal ferroviário ainda responde por apenas 17,7% da matriz de transporte brasileira. Ao mesmo tempo, a CNT vem apontando que apenas 12,4% da malha rodoviária brasileira é pavimentada, o que ajuda a explicar por que o custo logístico continua destruindo valor entre a fazenda e o porto.
O problema para os Estados Unidos é que a competição não está mais restrita à comparação entre produtividade agrícola e preço FOB. O jogo agora está migrando para outra arena: quem consegue combinar escala produtiva, custo fundiário mais baixo, expansão territorial, tecnologia tropical e, agora, reestruturação logística. E é exatamente aí que o Brasil começa a se tornar ainda mais perigoso para os concorrentes.
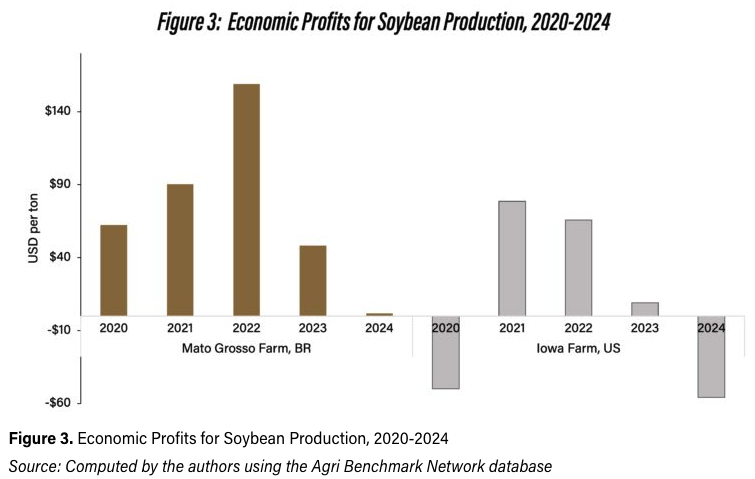
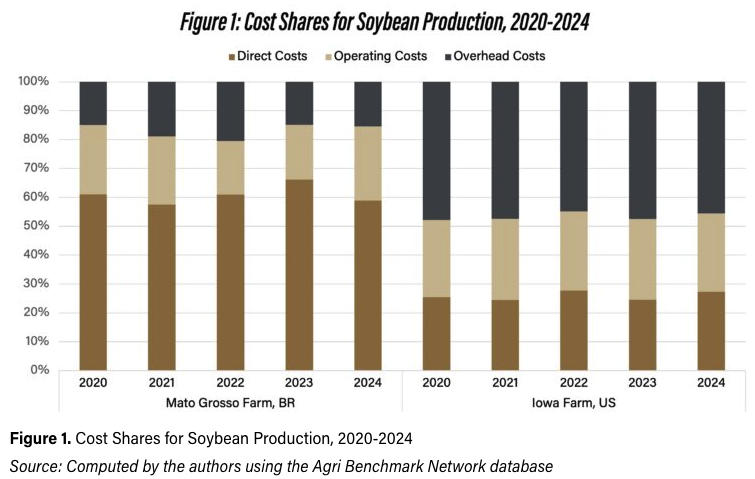
A leitura de custo é reveladora. O levantamento da Iowa State University mostrou que o valor médio das terras agrícolas em Iowa chegou a US$ 11.549 por acre em 2025, algo próximo de US$ 28,5 mil por hectare. No Brasil, o Atlas do Mercado de Terras 2025 aponta valor médio nacional de R$ 22.951,94 por hectare em 2024, com fortes diferenças regionais, mas ainda assim em um patamar muito inferior ao do cinturão agrícola americano. Não é uma comparação perfeita, porque a qualidade agronômica, a localização e a infraestrutura variam muito, mas ela mostra a essência do problema: o competidor brasileiro parte de uma base de custo fundiário muito mais leve.
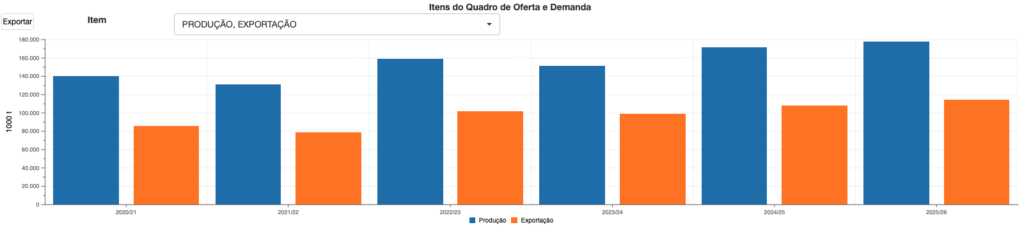
Some-se a isso a escala produtiva. A safra brasileira de soja 2025/26 chegou a 177,8 milhões de toneladas, segundo os dados oficiais divulgados pelo governo brasileiro, e a exportação avançou para os já citados 108,2 milhões de toneladas. O Brasil, portanto, não está apenas vendendo mais; está consolidando musculatura para continuar vendendo mais por vários anos, sustentado por área, tecnologia, biológicos, adaptação tropical e expansão logística.
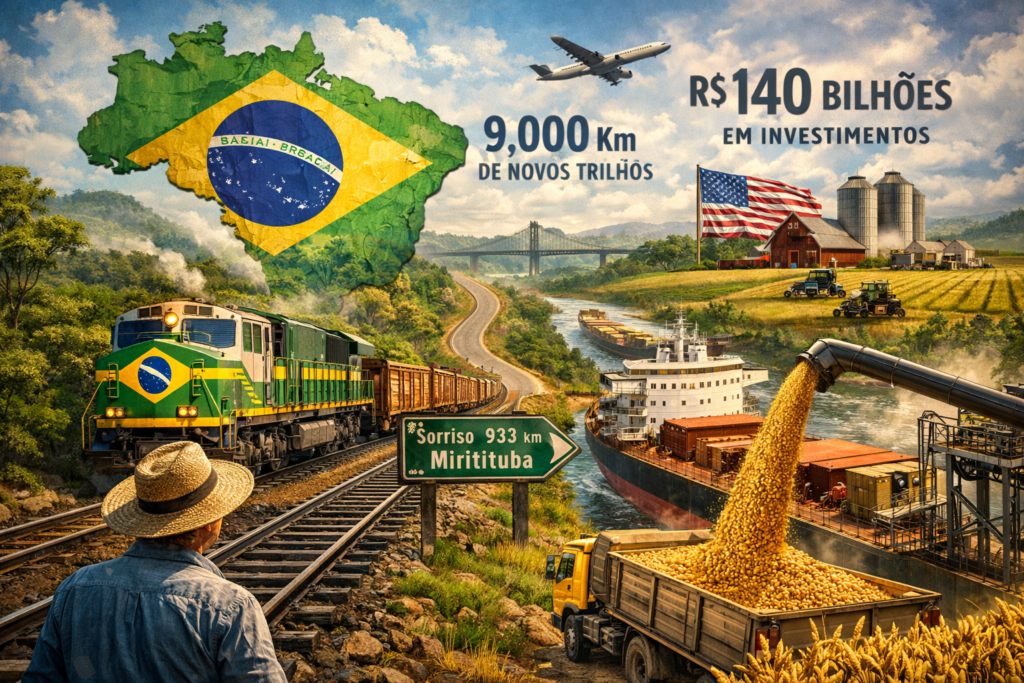
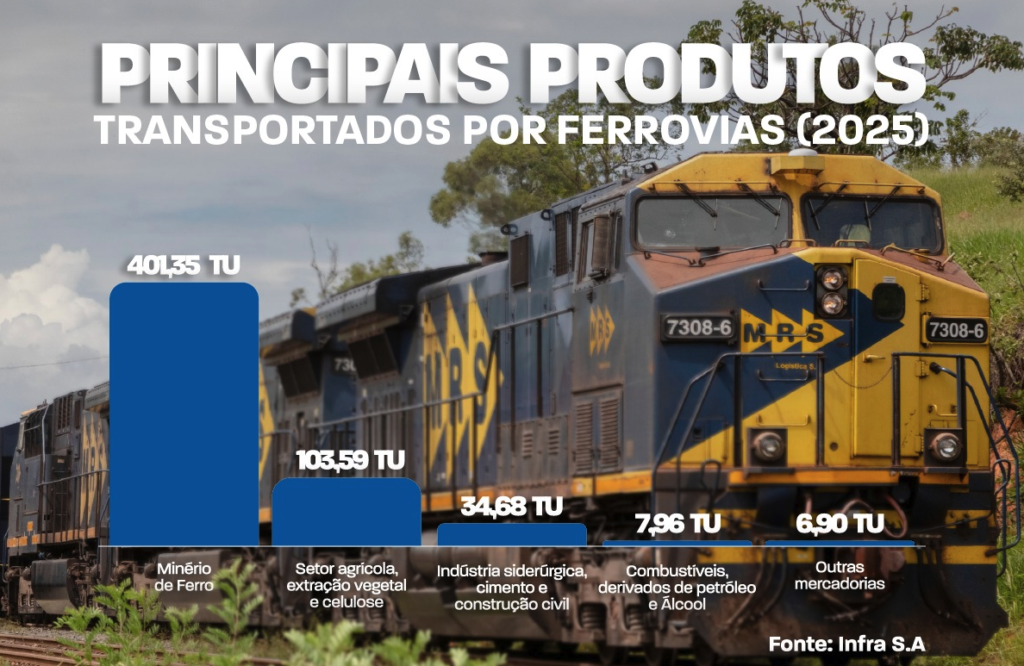
É aqui que entra o ponto mais importante deste debate: o verdadeiro risco para a soja americana não é o Brasil de hoje; é o Brasil que conseguir reduzir parte relevante do seu “custo Brasil” logístico. O governo federal lançou, no fim de 2025, a Política Nacional de Outorgas Ferroviárias. A carteira de 2026 prevê oito leilões ferroviários, cobrindo mais de 9 mil quilômetros e com potencial de atrair cerca de R$ 140 bilhões em investimentos, com impacto estimado de R$ 600 bilhões ao longo dos contratos. Em março de 2026, o Ministério dos Transportes reiterou essa carteira e registrou que a movimentação ferroviária atingiu 555,48 milhões de toneladas úteis em 2025, novo recorde histórico.
Esse pacote importa porque a logística é, talvez, o maior desconto estrutural aplicado sobre a competitividade brasileira. O USDA mostra que, no primeiro trimestre de 2025, embarcar soja do norte de Mato Grosso até Xangai pelo corredor rodoviário até Santos implicava custo total posto Xangai de US$ 436,89 por tonelada, com o transporte respondendo por 27,4% do custo total. Pela rota até Paranaguá, o custo posto Xangai ficava em US$ 424,57 por tonelada, com transporte equivalente a 15,4%. Em outras palavras, mesmo com frete interno pesado, o Brasil segue competitivo no destino.
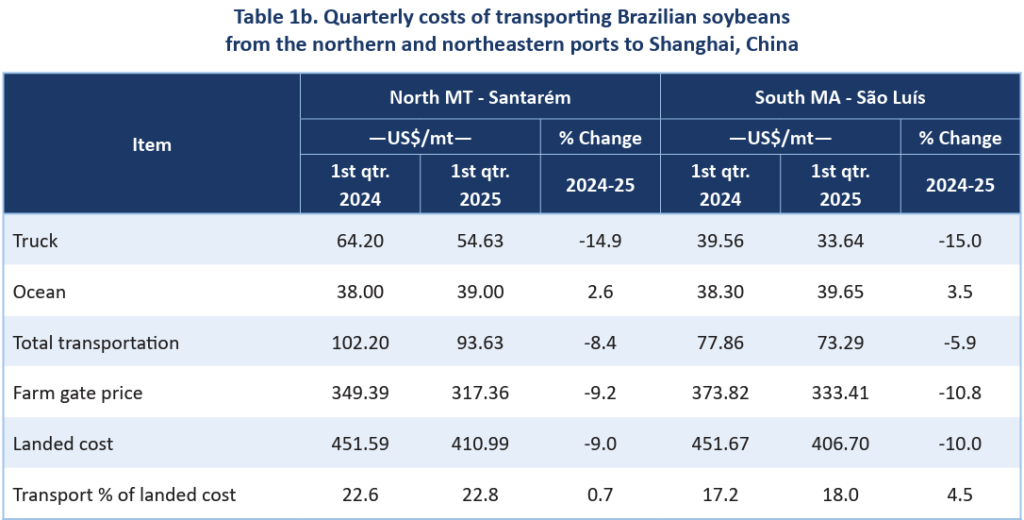
Agora imagine o efeito econômico de reduzir esse peso logístico de forma mais consistente. A mesma publicação do USDA mostra que, no 1º trimestre de 2025, o frete rodoviário por 100 milhas caiu para US$ 7,60 por tonelada, ainda assim dentro de uma estrutura em que o caminhão continua carregando o grosso do esforço nacional. O que o Brasil tenta fazer com os novos corredores ferroviários e com a consolidação do Arco Norte é deslocar essa dependência para uma lógica mais multimodal, com maior participação de ferrovia e hidrovia.
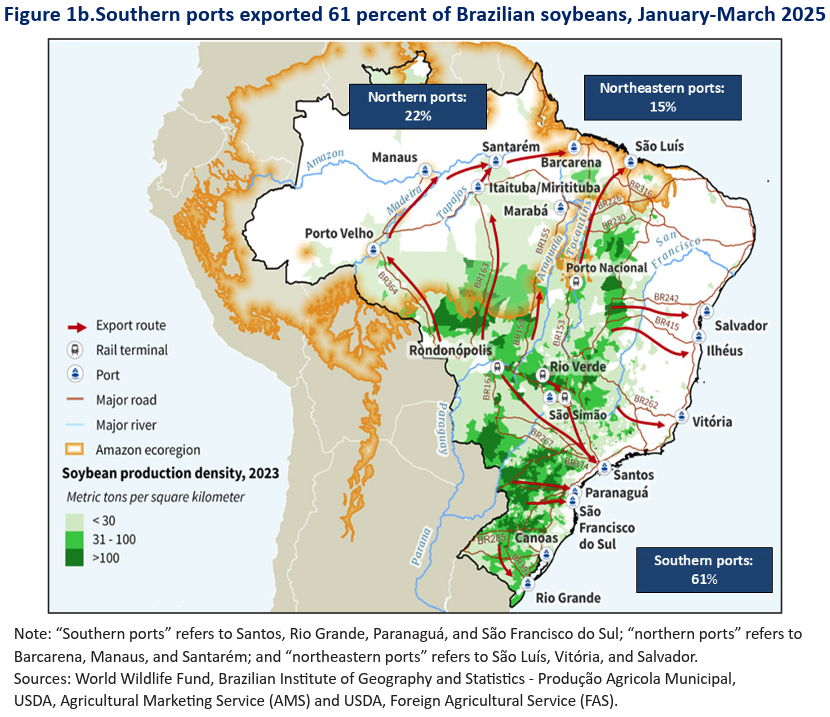
O Arco Norte é a evidência mais concreta de que essa transição já começou. Dados da Conab mostram que as exportações de milho e soja pela região saltaram de 36,7 milhões de toneladas em 2020 para 57,6 milhões em 2024, alta superior a 50%. No mesmo período, Itaqui e Barcarena registraram expansão de 80,3% e 70,3%, respectivamente, no volume exportado de milho e soja. A própria Conab destaca que a região Norte respondeu por cerca de 38% do escoamento nacional desses dois grãos em 2024, enquanto dados consolidados pela ANTAQ mostraram participação de 39% entre janeiro e outubro de 2024.
Esse avanço muda a geografia econômica da soja brasileira. O centro de gravidade deixa de ser apenas Santos e Paranaguá e passa a incorporar com mais força Miritituba, Santarém, Barcarena, Itaqui e outros corredores conectados ao Norte. Isso encurta rotas, reduz pressão sobre os portos tradicionais, amplia janelas de embarque e melhora a lógica do retorno de insumos, especialmente fertilizantes. Não por acaso, a expansão do Arco Norte ocorreu antes mesmo de a grande carteira ferroviária sair do papel. Ou seja: o mercado privado já vinha corrigindo a geografia da logística brasileira antes da política pública tentar acelerar o movimento.
Na minha leitura, esse é o ponto que ainda não está totalmente precificado fora do Brasil. O debate americano muitas vezes continua preso à ideia de que a vantagem brasileira depende apenas de câmbio, terra barata ou expansão de área. Esses fatores continuam importantes, claro. Mas o fator que pode redefinir a competição nos próximos anos é outro: a capacidade brasileira de converter ganho agronômico em ganho logístico. Quando isso acontece, o diferencial de custo deixa de ser apenas uma vantagem de produção e passa a ser uma vantagem de cadeia. E vantagem de cadeia é muito mais difícil de combater.
Também é preciso dizer com clareza que esse movimento não elimina riscos. O Brasil já prometeu mais trilhos do que entregou em outros momentos. A execução segue sendo o grande teste. Há entraves ambientais, judiciais, fundiários e políticos. Projetos como a Ferrogrão continuam carregando sensibilidade elevada, especialmente porque atravessam uma região estratégica, ambientalmente delicada e institucionalmente litigiosa. Há ainda o risco de atrasos, mudança de prioridade política, judicialização e dificuldades de financiamento ou de coordenação entre obra ferroviária, acesso rodoviário, terminal de transbordo e porto. O problema brasileiro nunca foi apenas desenhar o corredor; foi fazê-lo funcionar sem rupturas institucionais.
Por isso, a discussão séria exige separar potencial econômico de risco de execução. O potencial é inegável. Os números fazem sentido. O setor privado já mostrou que, quando encontra rota economicamente racional, desloca fluxo. O recorde de movimentação ferroviária em 2025 e o avanço do Arco Norte reforçam isso. O risco está em imaginar que anúncio de concessão equivale automaticamente a redução de frete na fazenda. Não equivale. Entre uma carteira de projetos e um novo equilíbrio estrutural de custos, há anos de licenciamento, disputa, engenharia, capital e coordenação.
Ainda assim, seria um erro estratégico subestimar o que está em formação. O produtor americano não compete mais com um Brasil periférico em infraestrutura, dependente apenas de expansão horizontal. Ele compete com um país que já lidera exportações globais, que vem deslocando fluxo para corredores mais eficientes, que mantém base fundiária mais barata, que opera em escala continental e que agora tenta atacar, de forma mais organizada, justamente o elo que mais destrói valor na cadeia.
Riscos e oportunidades
A oportunidade para o Brasil é evidente: cada melhoria logística relevante aumenta a margem do produtor, melhora a competitividade do exportador, reforça o poder de barganha das cooperativas, reduz custo de retorno de insumos e sustenta a expansão do processamento agroindustrial no interior. Ferrovia, porto, armazenagem e integração multimodal não são apenas obras; são instrumentos de captura de valor.
O risco também é claro: se o Brasil falhar na execução, continuará sendo um gigante produtivo com custo logístico de país subótimo. Isso preservaria parte da competitividade americana, mesmo diante de custos fundiários e operacionais mais altos. Em outras palavras, a janela histórica brasileira não depende apenas de plantar mais. Depende de conseguir mover melhor o que já planta.
Conclusão
Minha leitura, como analista, é que a concorrência entre Brasil e Estados Unidos na soja entrou em uma nova fase. Já não basta olhar para safra, prêmio, câmbio e clima. É preciso olhar para a infraestrutura como fator de poder econômico. A soja brasileira já ganhou escala global convivendo com uma logística cara e imperfeita. Se o país conseguir reduzir parte relevante desse handicap nos próximos anos, a pressão competitiva sobre a soja americana tende a aumentar de forma estrutural.
O ponto decisivo, portanto, não é saber se o americano está preocupado. É saber se ele entendeu que o Brasil não está apenas produzindo muito. Está tentando, finalmente, construir a logística compatível com a potência agrícola que já se tornou.
____________________________________________________________________________________________
É exatamente esse tipo de movimento que acompanhamos de forma contínua, conectando geopolítica, energia, fertilizantes, logística e custos do agro para transformar ruído em leitura estratégica.
👉 Acesse e torne-se um membro Comunidade