Por que um fechamento prolongado do estreito pode reprecificar diesel, fertilizantes, fretes e margens no agronegócio brasileiro?
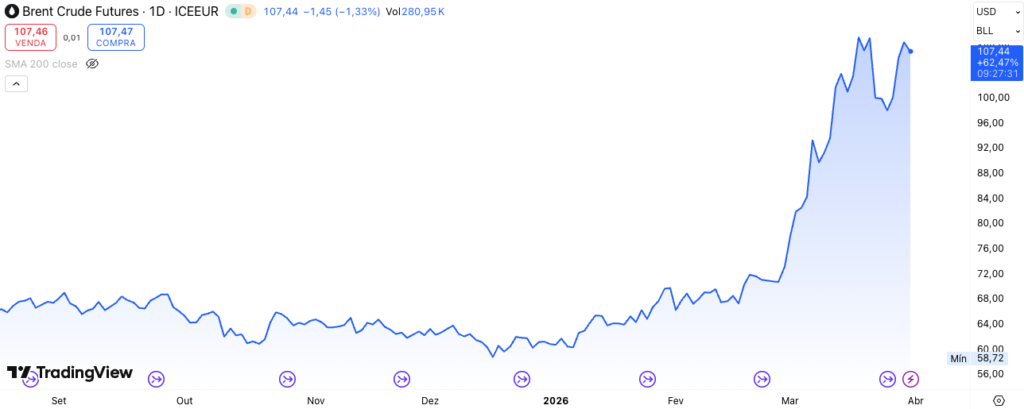
O ponto central desta análise é simples: Brent a US$ 180–200 não é um preço de manchete, mas um preço de ruptura. Ele só se sustenta se o choque deixar de ser predominantemente financeiro e migrar para o terreno do déficit físico persistente, com fluxo restrito em Ormuz por semanas adicionais, dano à infraestrutura, dificuldade de compensação por estoques e rigidez da demanda no curto prazo. Hoje, o mercado já está precificando uma parte importante desse risco: o Brent superou US$ 100 e fechou março com alta recorde, enquanto autoridades e organismos multilaterais passaram a tratar a disrupção como um choque energético relevante para 2026.
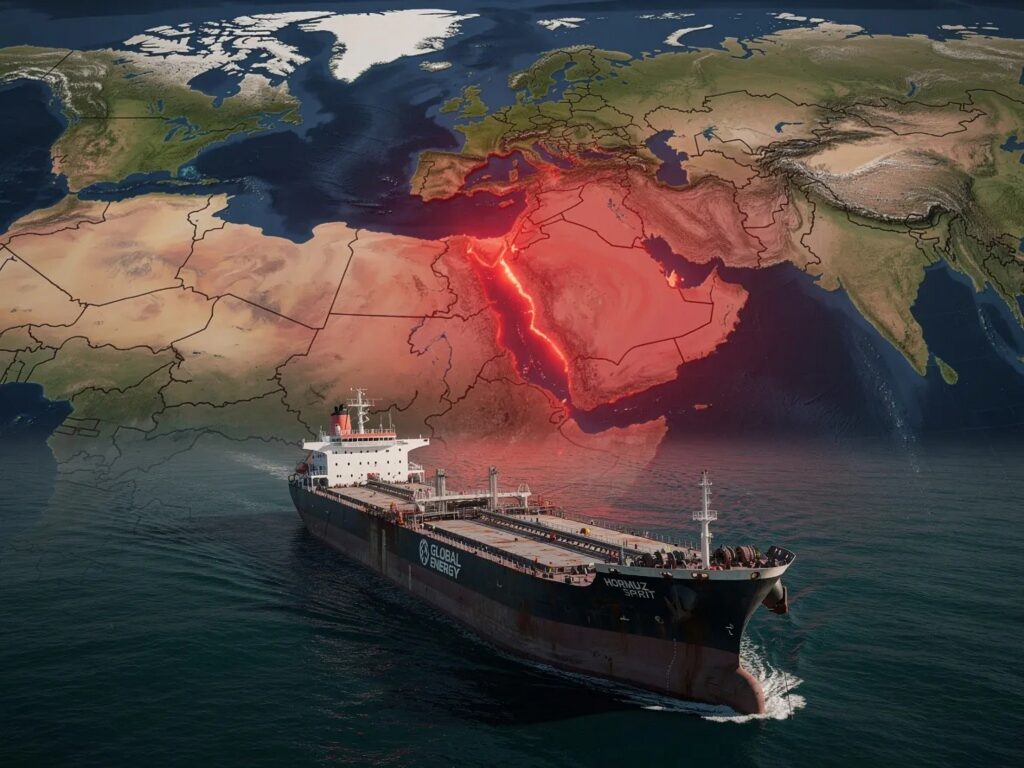
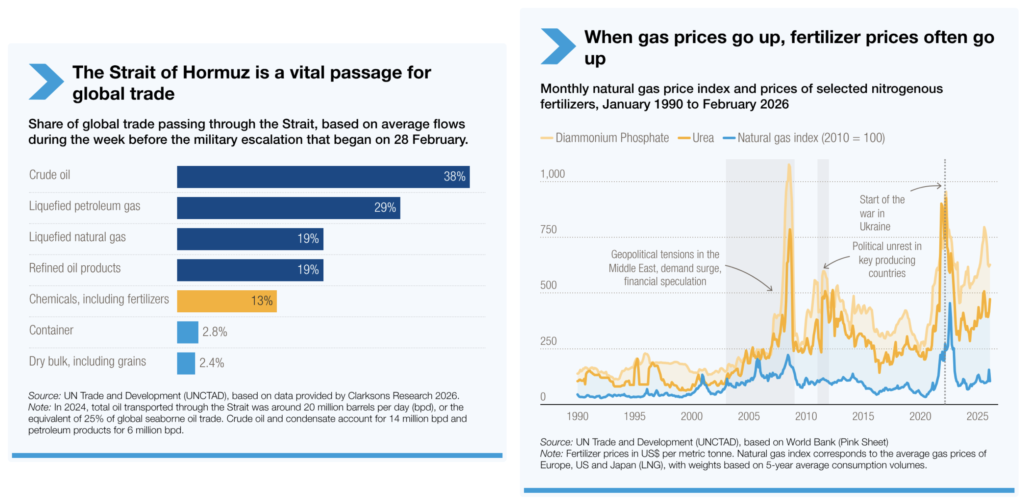
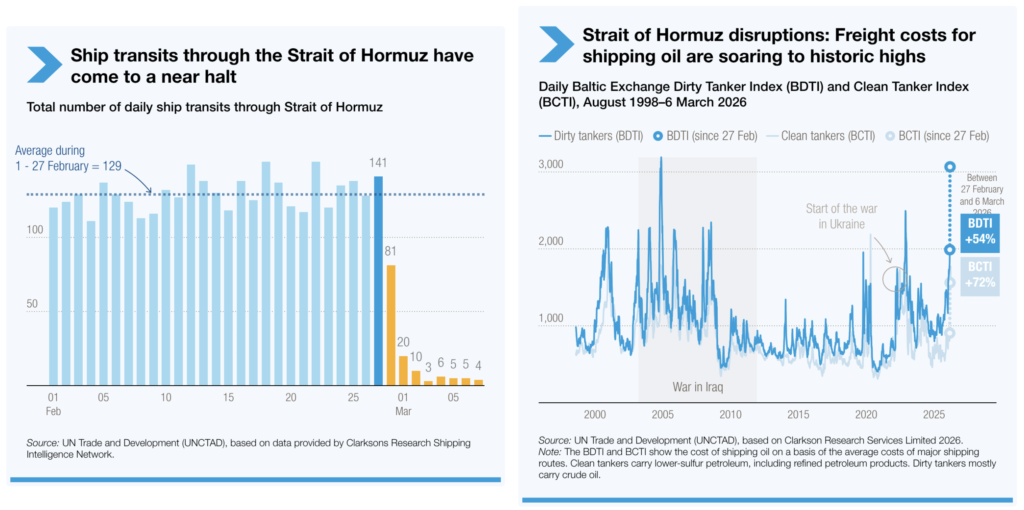
Isso importa porque Ormuz não é um gargalo periférico. A UNCTAD afirma que o estreito responde por cerca de um quarto do comércio marítimo global de petróleo, além de volumes relevantes de LNG e fertilizantes. Em paralelo, a Reuters reportou cenários de perda de 13–14 milhões de barris/dia em caso de bloqueio prolongado, e a própria Bloomberg atribuiu à Macquarie um cenário de 40% de probabilidade para petróleo a US$ 200 se a guerra e a restrição de fluxos avançarem até o fim de junho.
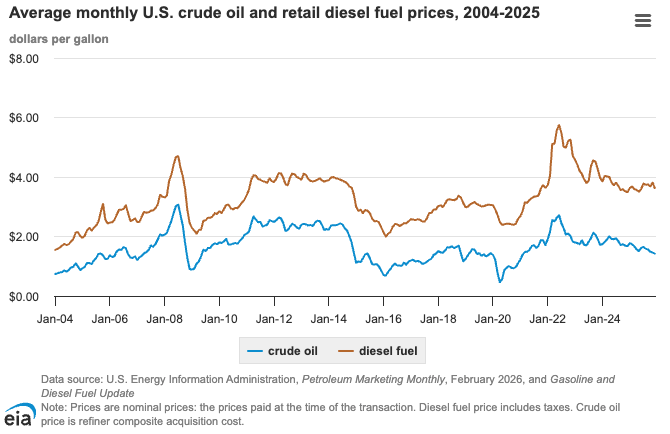
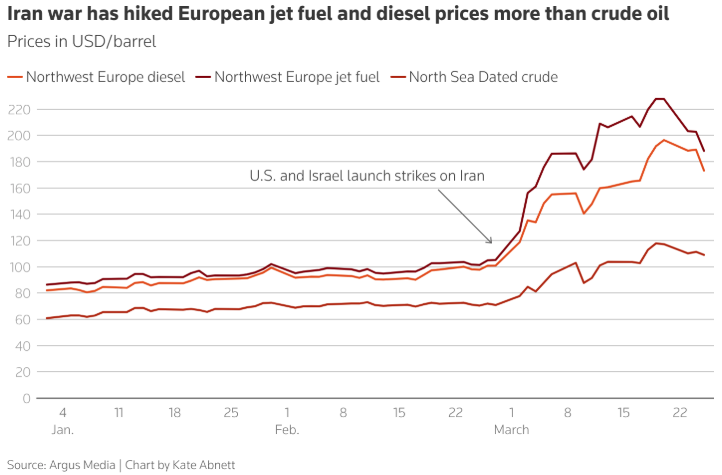
A consequência econômica não se limita ao barril. O diesel tende a sofrer mais do que o crude em certos momentos, porque o choque não passa apenas pelo petróleo, mas também por refino e disponibilidade de destilados médios. A EIA mostra que o crude respondeu por cerca de 51% do preço médio do diesel rodoviário nos EUA entre 2004 e 2025; o restante vem de refino, distribuição e impostos, o que ajuda a explicar por que choques de crude podem ser amplificados no derivado.
Nos fertilizantes, o elo mais direto é o nitrogênio. A IFA afirma que 87% do consumo energético total da indústria de fertilizantes está ligado à produção de amônia, enquanto o guia da Energy Star mostra que o gás natural costuma responder por 72% a 85% do custo total de produção em plantas de amônia. Em outras palavras: em um choque prolongado de energia, os nitrogenados não são um efeito secundário. Eles estão no centro da transmissão.
Para a inflação global, a referência mais objetiva continua sendo a regra prática apresentada pelo FMI: cada 10% de alta persistente do petróleo ao longo do ano adiciona cerca de 0,4 ponto percentual à inflação global e reduz o produto global em 0,1% a 0,2%. Isso ajuda a entender por que o problema não é apenas setorial. A partir de certo nível de preço, o petróleo deixa de ser um tema de energia e volta a ser um tema de macroeconomia, crédito e política monetária.
Introdução
Há dois erros recorrentes na leitura do choque atual. O primeiro é tratar o fechamento de Ormuz como um evento binário: aberto ou fechado. Na prática, o que o mercado precifica é grau de fluidez, não apenas status jurídico da rota. O segundo é presumir que o petróleo a US$ 150 ou US$ 200 depende apenas de pânico. Não depende. Depende da combinação entre tempo, volume efetivamente perdido, capacidade de compensação e elasticidade da demanda. É isso que separa um rally especulativo de um regime de preço mais agressivo.
Hoje, o mercado já está operando sob esse dilema. A Reuters informou que o Brent acumulou alta próxima de 59% em março, num ambiente em que a guerra segue em curso, o estreito permanece efetivamente restrito e ainda coexistem sinais contraditórios de descompressão política e persistência do choque. Isso explica a volatilidade: o mercado não discute apenas o preço de equilíbrio de hoje; discute qual será o volume de barris realmente ausente do sistema nas próximas semanas.
A lógica econômica do choque
A tese de que o petróleo só vai a níveis extremos quando o choque se transforma em déficit físico é, no essencial, correta. O prêmio de risco geopolítico por si só pode levar o Brent de US$ 74 para US$ 95, US$ 105 ou até US$ 120, sobretudo quando há ameaça sobre infraestrutura crítica. Mas US$ 180–200 exige mais: exige um buraco físico no sistema, ou pelo menos a percepção crível de que esse buraco persistirá tempo suficiente para forçar destruição de demanda. A Macquarie, citada pela Bloomberg e pela Reuters, explicitou exatamente essa lógica ao vincular o cenário de US$ 200 à permanência da guerra e do fechamento do estreito até o fim de junho.
O modelo simplificado ajuda a organizar o raciocínio:
Preço-alvo = preço-base × [1 + (déficit líquido / demanda global) / elasticidade]
Usando as premissas deste exercício — preço-base de US$ 74, demanda global de 104,5 mbd, shortfall líquido de 9 mbd e elasticidade de 0,05 a 0,08 — o déficit relativo seria de aproximadamente 8,6%. Com elasticidade de 0,08, isso implicaria alta necessária próxima de 108%; com elasticidade de 0,05, a alta teórica sobe para algo perto de 172%. Aplicado ao preço-base, o resultado produz algo em torno de US$ 154 no primeiro caso e US$ 201 no segundo. Isso não é uma previsão; é um teste de coerência econômica. Ele mostra por que US$ 200 não é absurdo matematicamente, mas também por que depende de premissas agressivas. A estrutura do cálculo decorre da própria lógica microeconômica do ajuste por demanda quando a oferta é rigidamente reduzida. A hipótese de demanda global e a magnitude de disrupção encontram respaldo em Reuters, Bloomberg e UNCTAD.
O limite desse modelo está em três pontos. Primeiro, ele simplifica a elasticidade, que não é fixa e muda conforme renda, políticas públicas, estoques e substituição energética. Segundo, ele trata o déficit líquido como dado, quando esse número depende de estoques comerciais, SPR, desvio logístico e eventual reabertura parcial de fluxos. Terceiro, ele modela o petróleo como um mercado homogêneo, quando na prática o que quebra primeiro pode ser o derivado, não o barril. Isso é importante porque um choque prolongado em Ormuz pode produzir diesel desproporcionalmente caro sem que o Brent precise necessariamente tocar US$ 200.
Modelo de cálculo e premissas
A melhor forma de tratar os quatro cenários não é como previsão linear, mas como bandas de regime.
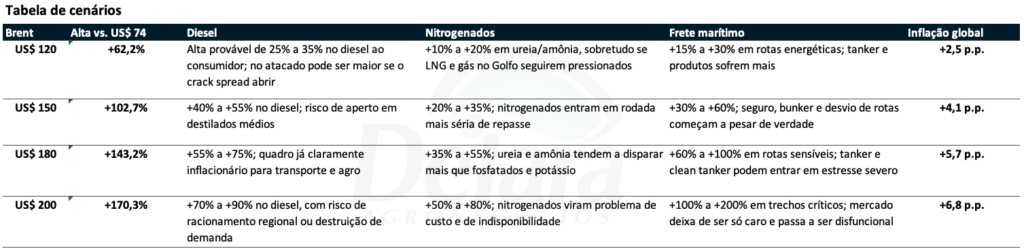
Em US$ 120, o mercado ainda está majoritariamente no campo do prêmio de risco ampliado, com perda física relevante, porém vista como temporária ou parcialmente compensável. Esse é um preço compatível com estreito restrito, mas com alguma expectativa de reabertura gradual, uso de estoques e redução de demanda apenas marginal. Com Brent já negociando entre US$ 107 e US$ 115 no fim de março, esse cenário deixou de ser extremo e passou a ser praticamente a borda alta do ambiente atual.
Em US$ 150, o mercado já embute persistência do choque e menor confiança na compensação. Aqui o déficit físico precisa ser percebido como relevante por várias semanas, com maior deterioração em derivados, seguros, fretes e disponibilidade regional. A Reuters registrou crescimento do risco implícito de US$ 150 no mercado de opções conforme Ormuz permaneceu fechado, o que mostra que este patamar já entrou no espaço do possível, não apenas do retórico.
Em US$ 180, o cenário passa a ser de disfunção logística séria. Não basta ter guerra; é preciso ter manutenção da perda de fluxo, dificuldade operacional em shipping, pressão sobre refinados e clara insuficiência das medidas de amortecimento. Esse nível já produz efeitos mais amplos sobre crédito, inflação e margens industriais, ainda que não implique necessariamente uma ruptura total do sistema. A Reuters descreveu a disrupção atual como risco de “worst possible scenario” para petróleo e LNG caso a restrição persista.
Em US$ 200, entramos num cenário de destruição de demanda induzida por preço. Esse patamar faz sentido econômico quando o mercado entende que o buraco físico é suficientemente grande e suficientemente duradouro para exigir compressão real do consumo, não apenas racionamento logístico. É o cenário que a Macquarie tratou como possível, mas não majoritário. Em outras palavras: plausível, porém condicional.
Cenários e análise de sensibilidade
Cenário 1 — Brent a US$ 120.
Esse é o cenário em que o choque permanece grave, mas ainda administrável. A estrutura causal é: estreito funcionalmente restrito, ataques ou ameaças suficientes para sustentar prêmio elevado, porém sem destruição adicional relevante de infraestrutura e com expectativa de alguma normalização tática. O principal risco aqui não é faltar petróleo em escala global de forma imediata, mas apertar produtos específicos, especialmente diesel e jet, além de elevar bunker, seguro e prêmio de frete. A UE, por exemplo, já alertou os membros para risco de disrupção prolongada em derivados, mesmo sem perda direta de todo o crude para a região.
Cenário 2 — Brent a US$ 150.
Aqui o mercado deixa de conceder o benefício da dúvida. A restrição de fluxo é percebida como duradoura e o sistema começa a precificar custo maior de reposição, pressão em estoques e spreads mais abertos em derivados. O diesel pode subir mais rapidamente que o crude em várias geografias, porque o refino e os destilados médios passam a ser o ponto de tensão. O mesmo raciocínio vale para nitrogenados: a alta do barril importa, mas a piora de gás, shipping e comportamento defensivo dos compradores passa a importar ainda mais.
Cenário 3 — Brent a US$ 180.
Esse cenário exige deterioração adicional. Não se trata apenas de “mais guerra”; trata-se de o mercado concluir que os mecanismos de absorção são insuficientes. Em termos práticos, isso significaria prêmios de guerra ainda mais altos, rotas mais travadas, forte pressão sobre diesel físico, compras defensivas de fertilizantes e maior transmissão inflacionária. A UNCTAD já alertou para o efeito combinado sobre energia, fertilizantes e economias vulneráveis; num Brent nessa faixa, esse alerta deixa de ser prospectivo e passa a ser balanço de dano em curso.
Cenário 4 — Brent a US$ 200.
Esse é o cenário extremo, mas não irracional. Sua estrutura causal é a seguinte: perda física persistente, interrupção logística relevante, incapacidade parcial de compensação por estoques e rotas alternativas, aperto em derivados e necessidade de destruição de demanda para reequilibrar o sistema. O mercado não precisa acreditar em fechamento absoluto e indefinido para chegar aqui; basta acreditar em fluidez suficientemente baixa por tempo suficiente. É por isso que esse preço não deve ser lido como manchete apocalíptica, e sim como preço de ajuste forçado.
Impactos setoriais
No diesel, o choque tende a ser mais duro do que parece quando se olha apenas para o Brent. A parcela do crude é grande, mas não exclusiva, e as tensões em refino e destilados médios podem ampliar o repasse. Isso ajuda a explicar por que a UE já demonstrou preocupação específica com derivados e por que os EUA viram a gasolina ultrapassar US$ 4/galão. Para o Brasil, o canal crítico é claro: diesel mais caro pressiona frete rodoviário, operação agrícola, colheita, plantio e custo logístico na originação.
Nos fertilizantes nitrogenados, o efeito é duplo. De um lado, há o custo energético direto, porque amônia e ureia são intensivas em gás e energia. De outro, há o custo de logística e a incerteza de abastecimento. Isso significa que o preço pode subir antes mesmo da indisponibilidade física se materializar plenamente, simplesmente porque compradores e distribuidores correm para se proteger. A UNCTAD, em nota desta semana, voltou a ligar explicitamente a disrupção em Ormuz ao encarecimento de fertilizantes e à elevação do risco para cadeias alimentares e comércio.
Em MAP e KCl, o elo com petróleo é menos direto do que na ureia, mas não é irrelevante. O mercado sofre por bunker, frete, seguro, câmbio e comportamento defensivo de compra. Em um ambiente de Brent a US$ 150–200, o produtor brasileiro não enfrenta apenas insumo caro; enfrenta maior probabilidade de timing ruim, alongamento logístico e piora da relação de troca em culturas menos protegidas por preço. Isso é inferência analítica coerente com os mecanismos de transmissão descritos por UNCTAD e pela literatura setorial; não é uma regressão observada ponto a ponto.
No frete marítimo, o choque combina bunker, seguro, prêmio de guerra e perda de fluidez operacional. A UNCTAD já trata Ormuz como risco ampliado para shipping e cadeias globais; a Reuters reportou alta do risco para petróleo, LNG e derivados em caso de bloqueio prolongado. Para tradings e importadores, isso significa que o frete deixa de ser uma variável passiva do custo e volta a ser uma fonte autônoma de risco de margem.
Na inflação global, a conta do FMI é dura o suficiente para dispensar dramatização. Se o choque se sustentar, a transmissão para headline inflation pode ser relevante já em 2026. E, em um ambiente de crescimento mais fraco, o resultado é a combinação mais incômoda para bancos centrais e ativos de risco: inflação mais resistente com atividade mais pressionada. É isso que transforma um evento geopolítico regional em tema de macro global.
Recorte para o agronegócio brasileiro
Para o agro brasileiro, o primeiro canal é diesel no campo. Em operações altamente dependentes de transporte rodoviário e máquinas, o repasse é relativamente rápido. O segundo canal é fertilizante nitrogenado, sobretudo em cadeias mais sensíveis à ureia. O terceiro canal é frete interno, que transmite a alta de combustível para a circulação física do grão, do insumo e do produto final. O quarto canal é o câmbio: se o petróleo alto vier acompanhado de fortalecimento do dólar e reprecificação global de risco, o choque em reais tende a ser maior do que o choque em dólares. Os quatro canais são coerentes com a literatura de transmissão via energia, logística e importação de insumos.
Em soja, o impacto tende a ser relevante, mas relativamente mais absorvível em safras com boa produtividade e câmbio favorável ao preço do grão. Em milho, a sensibilidade cresce porque a dependência de nitrogênio é maior. Em trigo, o problema é ainda mais evidente em muitos sistemas, dada a importância do nitrogênio e a fragilidade frequente da margem. Essa comparação entre culturas é inferência agronômico-econômica; ela não decorre de uma única fonte estatística desta busca, mas do peso relativo do nitrogenado na estrutura de custo por cultura. A direção do efeito, no entanto, é consistente com o papel central da amônia e do gás no custo nitrogenado.
O risco mais subestimado para o produtor não é necessariamente pagar o pico absoluto. É comprar tarde em um mercado sem fluidez. Em ambiente assim, o custo sobe, o prazo piora, a disponibilidade encurta e a decisão deixa de ser apenas econômica para virar também logística. É exatamente nesse ponto que o choque sai da tela do terminal e entra na fazenda.
Mitigação de risco por perfil de agente
Para bancos e mesas de risco, o primeiro erro seria tratar o choque como puramente direcional. Não é. Ele é também um choque de spreads, liquidez e correlação. O mais prudente é reforçar stress tests com faixas de Brent, diesel e câmbio, monitorar crack spreads e revisar exposições setoriais mais dependentes de energia e insumos importados. A curva do petróleo, os derivados e o crédito corporativo precisam ser lidos em conjunto, não separadamente. A relevância desse monitoramento decorre do próprio padrão de transmissão já observado por FMI, Reuters e EIA.
Para tradings, o foco deve ser margem e fluidez. Em vez de presumir normalidade logística, o racional mais sólido é combinar hedge parcial, reprecificação de fretes, revisão de cláusulas operacionais e disciplina maior na gestão de estoques. O risco, aqui, não é apenas errar a direção do preço. É carregar compromisso físico com logística pior e custo de reposição mais alto. A UNCTAD e a Reuters reforçam que shipping e energia estão acoplados neste choque.
Para agroindústrias, o centro da resposta é abastecimento. Escalonar compras, proteger parte da necessidade energética e cambial, rever orçamento e priorizar segurança física de suprimento tende a ser mais racional do que tentar “adivinhar topo”. Em mercados disfuncionais, a empresa perde mais por ficar sem produto do que por comprar um pouco acima do preço que sonhava. Essa é inferência operacional, mas está alinhada ao padrão de disrupção descrito para derivados e fertilizantes.
Para grandes produtores rurais, a decisão não deve ser formulada como aposta em preço, e sim como proteção de margem. Compras escalonadas, travas parciais, revisão do custo projetado por hectare e disciplina de caixa fazem mais sentido do que esperar passivamente um recuo que talvez venha tarde demais. Em culturas mais dependentes de nitrogênio, o custo da inação pode ser maior do que o custo de antecipar parte da compra.
Visão 30/60/90 dias
Nos próximos 30 dias, o mercado tende a continuar precificando primeiro aquilo que vê com mais rapidez: Brent, curva, derivados, seguro marítimo e sinais políticos sobre escalada ou acomodação. A volatilidade tende a permanecer elevada porque ainda há disputa entre dois narrativos: encerramento militar sem reabertura plena de Ormuz, ou persistência do estrangulamento logístico. O principal alerta aqui é não confundir recuo tático de preço com normalização estrutural do fluxo.
Em 60 dias, a discussão se desloca do barril para a transmissão. Se o choque continuar, começam a aparecer com mais nitidez os efeitos em fertilizantes, derivados, frete e custos agrícolas. Nesse horizonte, compradores industriais e importadores passam a atuar mais defensivamente, o que por si só pode sustentar preços acima do que o crude sugeriria isoladamente. É a fase em que a fluidez do sistema passa a valer tanto quanto o preço de tela.
Em 90 dias, o mercado precisa ter respondido à pergunta central: era um choque temporário de risco ou uma nova estrutura de custo? Se Ormuz já estiver refluindo para normalidade, parte do prêmio se desfaz e o mercado reconstrói margens. Se a restrição persistir, o sistema terá migrado para um ambiente de inflação mais dura, energia estruturalmente mais cara e maior compressão de margens em setores consumidores. É nesse ponto que Brent a US$ 180–200 deixa de ser hipótese remota e passa a ser preço de equilíbrio de um sistema sob estresse.
Pontos de alerta e gatilhos de ação
Os sinais mais relevantes a monitorar são: Brent e sua estrutura a termo, porque mostram se o mercado está precificando aperto imediato ou apenas risco difuso; crack spread do diesel e comportamento do diesel físico, porque o derivado pode se descolar do crude; gás natural e nitrogenados, porque amônia e ureia respondem mais diretamente ao custo energético; prêmios de guerra, seguro e shipping, porque são a tradução operacional da guerra para o custo entregue; câmbio no Brasil, porque é o amplificador local do choque; e disponibilidade física de fertilizantes, porque é ela que diferencia preço alto de mercado disfuncional. A escolha desses indicadores decorre dos canais de transmissão descritos por EIA, IFA, UNCTAD, Reuters e FMI.
O agravamento seria indicado por permanência da restrição em Ormuz, dano adicional à infraestrutura, spreads mais abertos em derivados, continuidade da escalada em shipping e sinal de compras defensivas nos fertilizantes. O alívio, por outro lado, viria de reabertura operacional confiável do fluxo, recuo de seguro e bunker, normalização parcial em derivados e menor necessidade de uso emergencial de estoques. Em termos de decisão prática, o primeiro conjunto de sinais pede proteção e abastecimento; o segundo permite voltar gradualmente a uma gestão mais oportunista.
A tese testada aqui resiste bem: o petróleo não precisa ir a US$ 200, mas pode ir se o choque persistir e sair do campo do risco para o campo da escassez física prolongada. O ponto relevante para bancos, tradings, agroindústrias e grandes produtores não é discutir se esse número é alarmista. É entender que, muito antes dele, o sistema já começa a reprecificar diesel, nitrogênio, frete, inflação e margem.
Em outras palavras, o evento realmente importante não é o barril tocar um número redondo. O evento importante é a mudança de regime: quando a logística deixa de ser neutra, quando o derivado passa a mandar mais do que o crude, quando a disponibilidade pesa tanto quanto o preço e quando a proteção de margem passa a valer mais do que a tentativa de acertar o ponto exato do mercado. É nesse ambiente que decisões prudentes criam vantagem, e omissões custam caro.
___________________________________________________________________________________________
É exatamente esse tipo de movimento que acompanhamos de forma contínua na Comunidade, conectando geopolítica, energia, fertilizantes, logística e custos do agro para transformar ruído em leitura estratégica.
👉 Acesse e torne-se um membro Comunidade